
El Sábado Santo de 1977 (conocido como el Sábado santo Rojo), con la mayoría de los españoles de vacaciones o viendo cofradías, el Gobierno de Adolfo Suárez comunicaba la legalización del Partido Comunista, un paso fundamental para la normalización del proceso democrático.
Suárez continuaba elevando a la categoría política de normal lo que a nivel de calle era plenamente normal, como propuso en su célebre primer discurso televisado, el 9 de junio de 1976, en el que defendió la nueva Ley de Asociaciones Políticas.
La elección del sábado santo, en una país de mayoría católica y con fuerte arraigo de celebraciones pascuales, no fue casual: el búnker postfranquista y parte del ejército eran radicalmente contrarios a esta legalización, y al optar por esta fecha se buscaba minimizar el impacto.
El sábado 14 de marzo de 2020, el Gobierno de Pedro Sánchez decretaba la entrada en vigor del estado de alarma en todo el territorio nacional para afrontar la situación de emergencia sanitaria provocada por la expansión de la COVID-19.
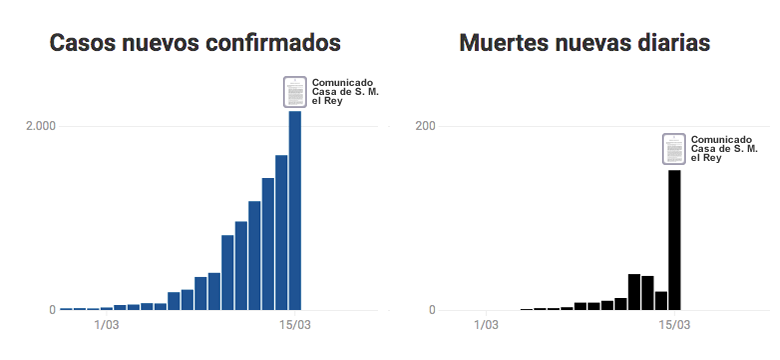
El uso de este mecanismo, previsto en el artículo 116 de la Constitución, tenía por objeto garantizar la protección de la salud de los ciudadanos en unos momentos en los que el crecimiento del número de casos se aceleraba en nuestro país, con casi 6.000 contagiados y 136 fallecidos.
Al día siguiente, el 15 de marzo, con la inmensa mayoría de la población preocupada por la propagación de la pandemia, ávida de conocer los pormenores de un estado de alarma que habría de regir su día a día mientras se prolongase su vigencia, motivado por una situación sumamente inquietante en términos de salud pública (con serias restricciones en lo referente a movilidad y con un fuerte impacto en la actividad laboral y, por ende, en la vida de las personas) la Casa de Su Majestad el Rey emite un comunicado que no parece descabellado calificar de insólito, a la luz del contenido de sus escasas tres páginas. Entretanto, alcanzábamos los 7.753 contagios y 288 fallecidos, con 382 españoles y españolas en las UCI.
En el comunicado se alude, a modo de preámbulo, al firme propósito de la Corona de velar por su propia integridad, afirmando que solo así podrá hacerse acreedora de la autoridad moral necesaria para ejercer sus funciones, y que el propio Rey debía de ser un referente moral y ético.
Acto seguido el actual monarca -tenemos dos reyes, como tenemos dos papas– manifestaba su deseo de renunciar a la herencia de su padre (se entiende «a su fallecimiento», pues antes es imposible), así como a cualquier participación en actividades financieras relacionadas con este que pudieran no resultar adecuadas a los mencionados propósitos de integridad y transparencia, intención formalizada mediante acta notarial. Además, Felipe VI retiraba al rey emérito la asignación anual que, con cargo a los Presupuestos del Estado, seguía disfrutando hasta ese momento.
Las actividades referidas corresponderían a dos fundaciones, Lucum y Zagatka, en la primera de las cuales aparecería don Juan Carlos como principal beneficiario, y su hijo don Felipe como segundo. Diversas investigaciones (una de ellas de la Fiscalía Anticorrupción española) apuntan a don Juan Carlos como perceptor de comisiones en calidad de intermediador en la concesión del AVE a La Meca, incluyendo 65 millones que habrían sido transferidos a Lucum como donación por el rey de Arabia, Abdullah Bin Abdulaziz.
La segunda parte del comunicado se refiere a las acciones tomadas por el propio rey emérito, quien desvincula a su hijo de las actividades objeto de controversia -admitiendo, de facto, la existencia de tales actividades- a la vez que designa letrados para todos las actuaciones relacionadas con este asunto.
Recordemos en este punto que Juan Carlos I abdicó en junio de 2014, abandonando toda actividad oficial e institucional en mayo de 2019. La intermediación de don Juan Carlos ante el rey de Arabia dataría de 2011, cuando aún encarnaba, lógicamente, a la Corona como jefe del Estado.
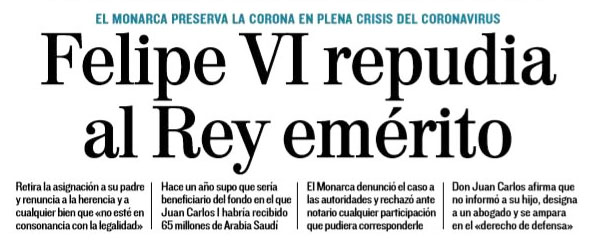
En definitiva, el comunicado de la Casa de Su Majestad el Rey supone el reconocimiento tácito de la existencia de un entramado societario y financiero tan opaco como preocupante e incompatible con las intenciones expuestas en el preámbulo del comunicado, entramado del que Felipe VI parece desear desvincularse a toda costa, incluyendo la repudia al rey emérito1.
Este caso viene a sumarse a una larga lista de escándalos (más o menos silenciados) que han empañado a la Monarquía española en los últimos años: comisiones millonarias, propiedades ocultas en el extranjero, amnistías fiscales, etc., de entre los cuales el caso Nóos ha sido probablemente el ejemplo más mediático.
En esta ocasión el centro de todas las sospechas de irregularidad y falta de ejemplaridad sería, Juan Carlos I, otrora ejemplo de entrega a España, y no nos cabe duda de que, de no haberse emitido el comunicado en momentos tan dramáticos para esa misma España, el foco informativo estaría puesto, de manera intensa y duradera, en este asunto.
El domingo 15 de marzo fue, en cierto modo, sábado: el Sábado Santo de la reciente historia de la Monarquía Española y quizás no esté de más recordar esta otra frase de Adolfo Suárez:
El futuro del pueblo no está escrito, porque solo puede escribirlo el pueblo.
Adolfo Suárez, Presentación del Proyecto de Ley de Reforma Política, 10 de octubre de 1976.
Notas:
1. El lunes 16 de marzo todas los periódicos nacionales recogían esta noticia de alcance en portada, destacando El Mundo: «Felipe VI repudia al Rey emérito», a cuatro columnas; El País: «El Rey renuncia a heredar de su padre y le retira fondos» o el conservador ABC: «Don Felipe se desliga de su padre». En cuanto a la prensa internacional, The New York Times publica, ya el mismo día 15, «Spain’s King Cuts Financial Ties With Father Amid Scandal» (El rey de España corta los lazos financieros con su padre en medio del escándalo). El lunes 16, el británico The Guardian anuncia que «Spain’s king renounces inheritance and cuts father’s income over ‘offshore fund’» (El Rey de España renuncia a la herencia y corta los ingresos de su padre por sus fondos en paraísos fiscales).
